Artikel

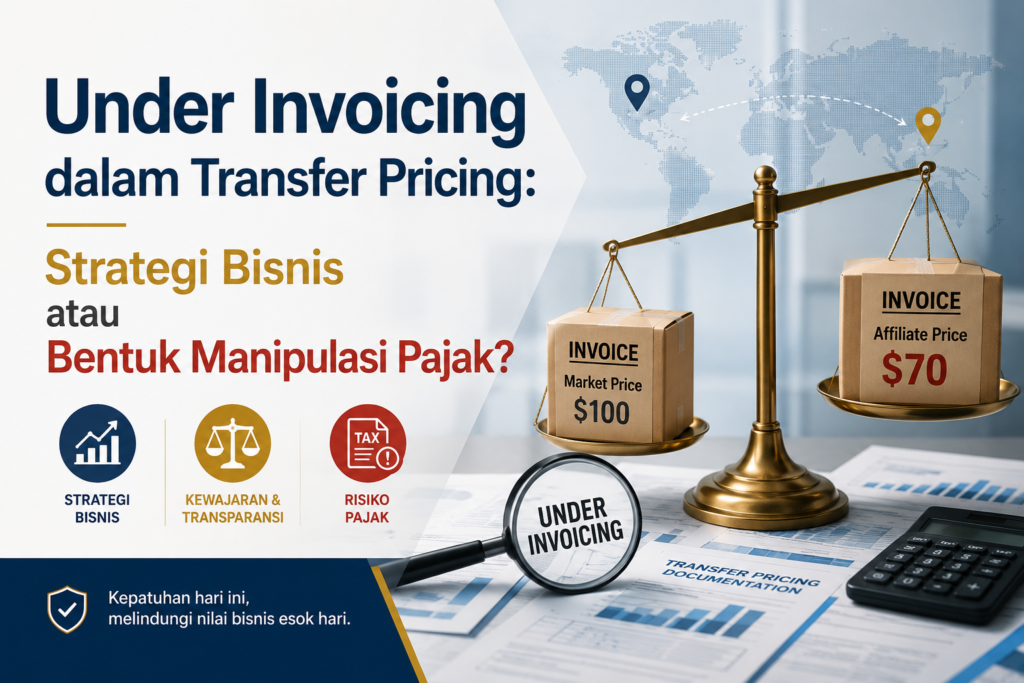
Mengupas Tuntas Under Invoicing di Balik Dokumen Transfer Pricing: Strategi Bisnis atau Trik Culas? Pernah dengar istilah under invoicing? Buat kamu yang berkecimpung di dunia perpajakan, akuntansi, atau bisnis multinasional, istilah ini pasti sudah nggak asing lagi. Di atas kertas, praktik ini sering kali disembunyikan di balik tebalnya dokumen Transfer Pricing (TP Doc). Mari kita bedah lebih dalam apa sebenarnya under invoicing ini, bagaimana ia bermain di area abu-abu transfer pricing, dan mengapa topik ini selalu berhasil bikin otoritas pajak geleng-geleng kepala. Sebenarnya, Apa Itu Under Invoicing? Secara sederhana, under invoicing adalah praktik menerbitkan faktur (invoice) dengan nilai yang sengaja dibuat lebih rendah dari harga transaksi sebenarnya atau harga pasar yang wajar. Bayangkan kamu punya dua perusahaan: Perusahaan A di Indonesia (pajak tinggi) dan Perusahaan B di negara "surga pajak" (pajak rendah). Perusahaan A mengekspor barang ke Perusahaan B. Alih-alih menjual dengan harga wajar Rp100.000 per barang, Perusahaan A menagih hanya Rp50.000. Dampaknya? Keuntungan di Indonesia jadi kecil (pajak yang dibayar ke negara pun turun drastis), sementara keuntungan pindah ke Perusahaan B yang pajaknya hampir nol. Kaitan Eratnya dengan Transfer Pricing Document (TP Doc) Di sinilah TP Doc masuk ke ring pertandingan. Pemerintah melalui Direktorat Jenderal Pajak (DJP) mewajibkan perusahaan yang punya "hubungan istimewa" (afiliasi) untuk membuat TP Doc. Dokumen ini fungsinya sebagai tameng pembuktian bahwa transaksi antar-afiliasi tersebut dilakukan berdasarkan Prinsip Kewajaran dan Kelaziman Usaha (Arm's Length Principle). Masalahnya, TP Doc sering kali "diakali". Perusahaan bisa saja menyusun analisis fungsi, risiko, dan aset sedemikian rupa untuk membenarkan harga yang sudah di-under invoice. Mereka mencari perusahaan pembanding (comparables) yang datanya mendukung harga murah tersebut, seolah-olah harga itu adalah harga pasar yang normal. Argumen Kontroversial: Pajak yang Mencekik atau Pengusaha yang Rakus? Nah, di sinilah diskusi sering memanas. Otoritas pajak dan masyarakat umum jelas mengutuk under invoicing karena dianggap mencuri uang negara. Uang yang seharusnya bisa dipakai untuk membangun jalan, sekolah, atau rumah sakit justru lari ke luar negeri. Tapi, mari kita lihat dari kacamata yang sedikit lebih berani dan kontroversial. Apakah under invoicing sepenuhnya lahir dari keserakahan pengusaha? Ada argumen kuat yang mengatakan bahwa praktik ini sebenarnya adalah mekanisme pertahanan ( defense mechanism) dari para pengusaha terhadap sistem pajak negara berkembang yang sering kali dianggap mencekik dan birokrasi yang korup. Beberapa praktisi bisnis berbisik (meski tak berani lantang), "Buat apa kita bayar pajak besar-besar dengan harga jujur, kalau pada akhirnya uang pajak itu menguap dikorupsi oknum pejabat? Lebih baik uangnya kita amankan untuk ekspansi perusahaan." Pernyataan ini tentu bikin telinga panas. Di satu sisi, pengusaha merasa tidak mendapatkan feedback infrastruktur dan keamanan berbisnis yang setimpal dengan pajak yang mereka bayar. Di sisi lain, negara terus menekan target penerimaan pajak yang makin tinggi. Akibatnya, under invoicing yang dikemas rapi dalam TP Doc menjadi senjata perlawanan diam-diam (silent rebellion) kaum kapitalis. Apakah ini bisa dibenarkan? Secara hukum jelas ilegal dan tidak etis. Namun secara psikologi bisnis, ini adalah realitas pahit dari hilangnya kepercayaan (trust issue) antara wajib pajak dan penguasa. Bahaya Laten Jika Ketahuan Meskipun perusahaan merasa sudah membungkus kebohongannya dengan TP Doc yang setebal kamus, otoritas pajak saat ini sudah sangat canggih. Adanya pertukaran informasi otomatis (Automatic Exchange of Information / AEoI) antar negara membuat data keuangan kini makin transparan. Jika terbukti melakukan under invoicing secara sengaja, sanksinya tidak main-main—mulai dari denda administratif yang mencekik hingga ancaman pidana penjara. Kesimpulan: Batas Tipis Antara Optimalisasi dan Penggelapan Pada akhirnya, mengurus transfer pricing adalah seni menari di atas tali. Melakukan perencanaan pajak (tax planning) adalah hak setiap wajib pajak, tetapi memanipulasi angka melalui under invoicing adalah pelanggaran hukum. Membuat TP Doc bukanlah sekadar ajang copy-paste untuk membenarkan kebohongan, melainkan bentuk pertanggungjawaban bisnis. Dan untuk pemerintah, mungkin ini saatnya introspeksi: ciptakanlah iklim investasi dan transparansi anggaran yang baik, sehingga pengusaha tidak lagi mencari celah sempit untuk menyelundupkan laba mereka keluar dari negeri ini.

Mengupas Tuntas Under Invoicing

Mengupas Tuntas Under Invoicing di Balik Dokumen Transfer Pricing: Strategi Bisnis atau Trik Culas? Pernah dengar istilah under invoicing ? Buat kamu yang berkecimpung di dunia perpajakan, akuntansi, atau bisnis multinasional, istilah ini pasti sudah nggak asing lagi. Di atas kertas, praktik ini sering kali disembunyikan di balik tebalnya dokumen Transfer Pricing (TP Doc). Mari

Mengupas Tuntas Under Invoicing Read More »

Pengertian Transfer Mispricing

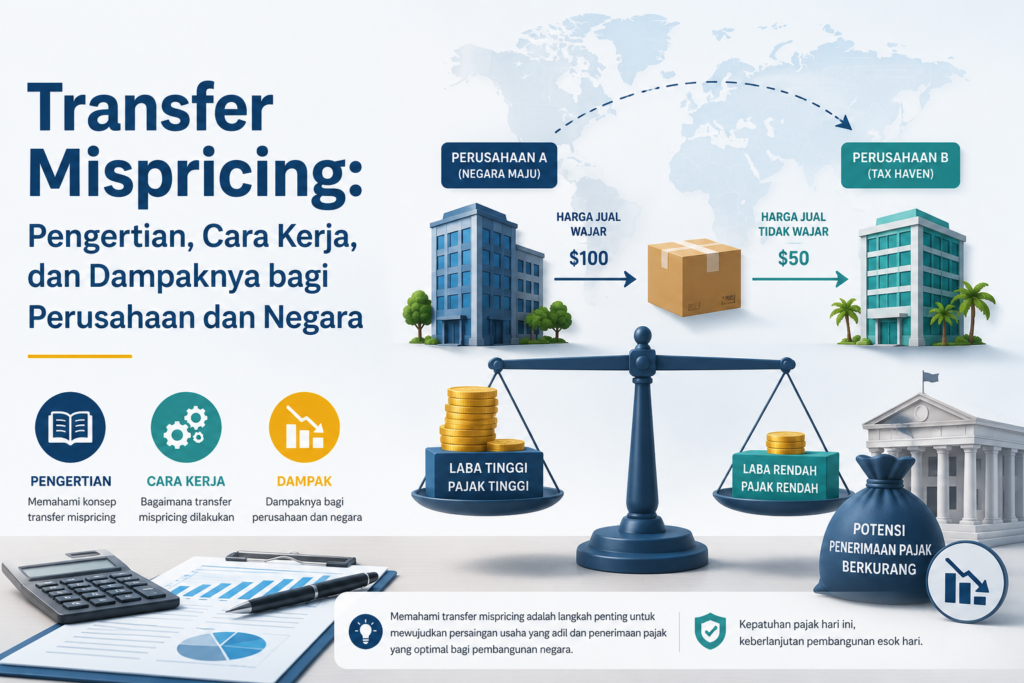
Transfer Mispricing: Pengertian, Cara Kerja, dan Dampaknya bagi Perusahaan dan Negara Dalam dunia bisnis internasional Transfer Mispricing bisa saja terjadi, perusahaan multinasional sering melakukan transaksi antar perusahaan yang masih berada dalam satu grup usaha. Transaksi tersebut dapat berupa penjualan barang, pemberian jasa, pembayaran royalti, pinjaman, hingga penggunaan aset tidak berwujud seperti merek dagang atau teknologi.

Pengertian Transfer Mispricing Read More »

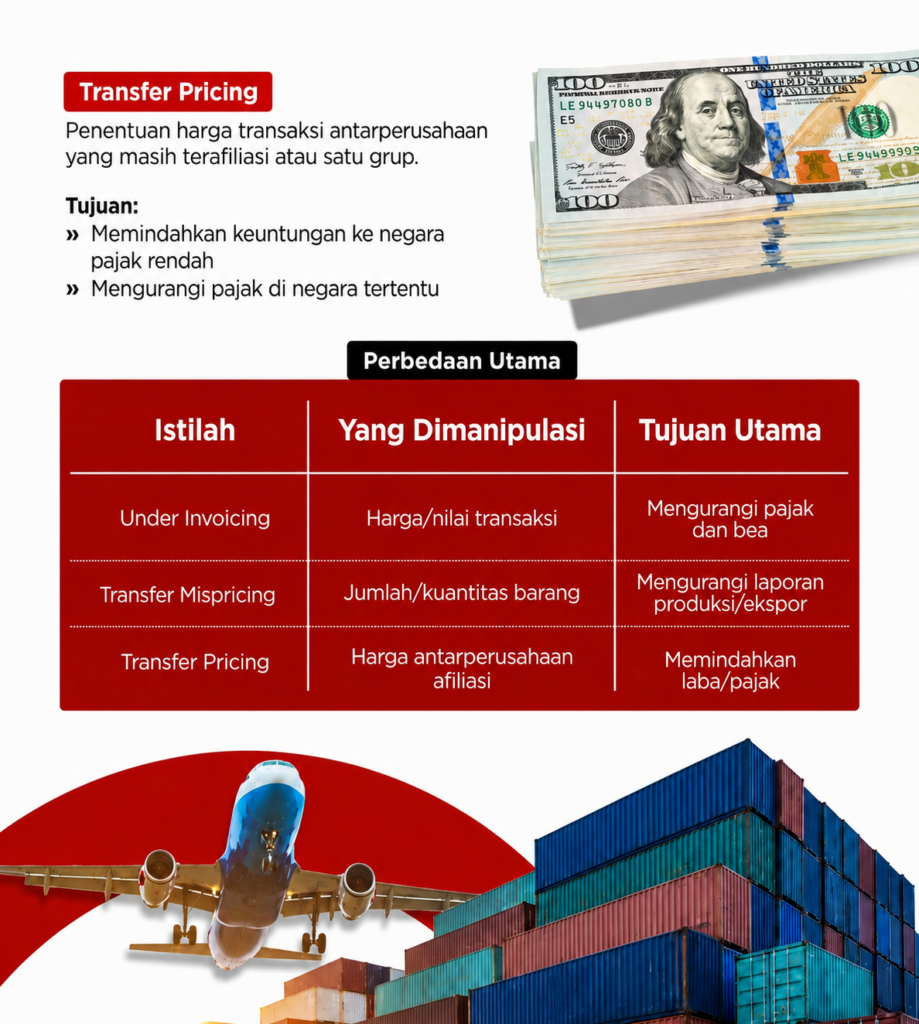
Transfer Pricing - Transfer Mispricing - Underinvoicing Definisi dan perbedaan serta Critical Point -nya

Transfer Pricing – Transfer Mispricing – Underinvoicing

Transfer Pricing – Transfer Mispricing – Underinvoicing Definisi dan perbedaan serta Critical Point -nya Ketiga istilah tersebut sering digunakan dalam konteks transaksi afiliasi dan perdagangan internasional, tetapi memiliki makna, tujuan, dan implikasi hukum yang berbeda. 1. Transfer Pricing Pengertian Transfer Pricing adalah penetapan harga atas transaksi antara pihak-pihak yang mempunyai hubungan istimewa (afiliasi), baik barang,

Transfer Pricing – Transfer Mispricing – Underinvoicing Read More »

Analisa Kekuatan Hukum Perjanjian Lisan di Pengadilan

Analisa Kekuatan Hukum Perjanjian Lisan di Pengadilan Dalam hukum perdata Indonesia, perjanjian lisan pada prinsipnya sah dan mengikat para pihak, sepanjang memenuhi syarat sah perjanjian sebagaimana diatur dalam Kitab Undang-Undang Hukum Perdata (KUHPerdata) Pasal 1320 KUHPerdata, yaitu: 1. Adanya kesepakatan para pihak. 2. Kecakapan para pihak untuk membuat perikatan. 3. Adanya objek tertentu. 4. Adanya

Analisa Kekuatan Hukum Perjanjian Lisan di Pengadilan Read More »

Iktikad Baik Dalam Hukum Perdata Indonesia

Iktikad Baik Dalam Hukum Perdata Indonesia Dalam hukum perdata Indonesia, iktikad baik (good faith) merupakan salah satu asas fundamental yang digunakan hakim untuk menilai apakah para pihak telah bertindak secara jujur, patut, dan wajar dalam menjalankan hak dan kewajibannya. Pengujian iktikad baik sering menjadi faktor penting dalam penyelesaian sengketa perdata, baik dalam perkara wanprestasi, perbuatan

Iktikad Baik Dalam Hukum Perdata Indonesia Read More »

CORETAX sebagai Sistem Pengawasan Modern

CORETAX sebagai Sistem Pengawasan Modern

CORETAX sebagai Sistem Pengawasan Modern: Pengawasan Transaksi, Barang/Jasa, dan Substansi Ekonomi Transformasi administrasi perpajakan melalui Coretax Administration System (CTAS) bukan sekadar digitalisasi layanan pajak, tetapi merupakan perubahan paradigma dari administrasi berbasis dokumen (document-based administration) menjadi administrasi berbasis data dan risiko (data-driven tax administration). Dalam konteks pengawasan, Coretax memungkinkan DJP melakukan pengawasan yang jauh lebih mendalam

CORETAX sebagai Sistem Pengawasan Modern Read More »

Tax Defence dalam Ekosistem Pemeriksaan Pajak Indonesia

Tax Defence dalam Ekosistem Pemeriksaan Pajak Indonesia

Tax Defence dalam Ekosistem Pemeriksaan Pajak Indonesia Pasca PMK 15 Tahun 2025 dan Coretax System PMK Nomor 15 Tahun 2025 mengubah paradigma pemeriksaan pajak dari yang sebelumnya relatif “dokumen-driven” menjadi semakin data-driven, risk-based, dan digitalized melalui integrasi dengan sistem Coretax DJP.PMK ini memperkenalkan tipe pemeriksaan lengkap, terfokus, dan spesifik, dengan proses yang lebih terstruktur, jangka

Tax Defence dalam Ekosistem Pemeriksaan Pajak Indonesia Read More »

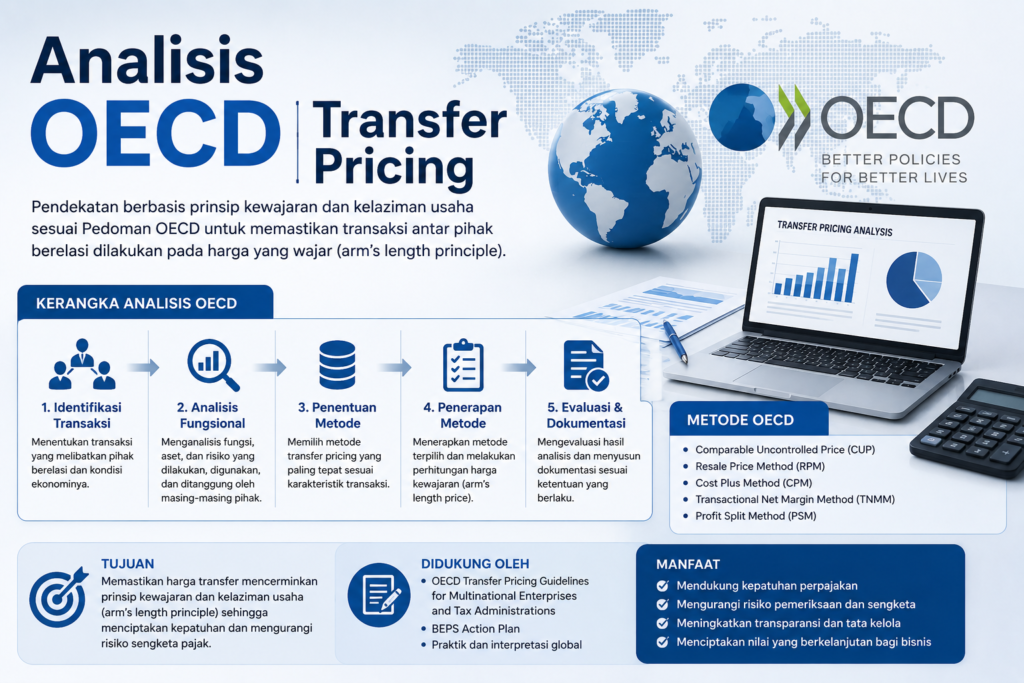
Analisis OECD Transfer Pricing

Analisis OECD Transfer Pricing Guidelines Chapter VII: Intra-Group Services Chapter VII dari OECD Transfer Pricing Guidelines merupakan salah satu chapter yang paling sering menjadi dasar koreksi transfer pricing oleh otoritas pajak di seluruh dunia, termasuk oleh Direktorat Jenderal Pajak dalam pemeriksaan transaksi jasa afiliasi (management fee, technical service fee, regional service fee, IT support, accounting

Analisis OECD Transfer Pricing Read More »

Verified by MonsterInsights